حاسبة EMI وتتبع التمويل
- 1.00المراجعات
- 5.0
- المطوّر
- Tresor Tech
- تاريخ الإصدار
- 13/03/2026
لقطات الشاشة
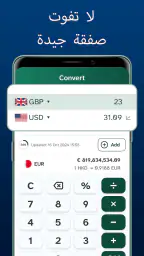
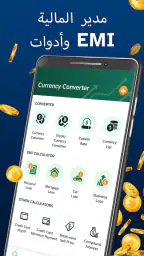
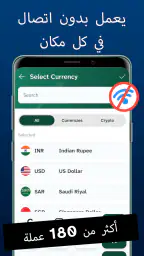
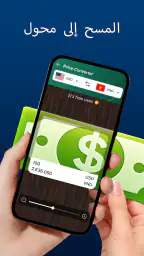
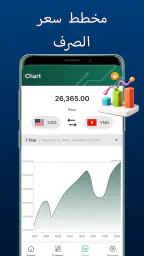
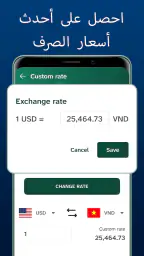
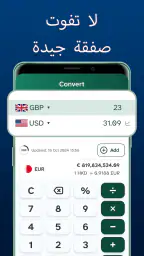
إذا كنت أبحث عن طريقة سريعة لفهم قسط تمويل أو تحويل مبلغ بين عملتين، فأنا أفضل أداة تضع الحساب أمامي مباشرة بدل التنقل بين جداول معقدة أو البحث عن حاسبات متفرقة. هذا هو الدور الذي تحاول حاسبة EMI وتتبع التمويل القيام به: تطبيق مالي عملي يجمع حساب الأقساط والقروض والفوائد وتحويل العملات في مكان واحد. بعد تجربته، أراه مناسبًا لمن يريد تقديرًا أوليًا سريعًا قبل اتخاذ قرار مالي، وليس بديلًا عن عرض رسمي من بنك أو شركة تمويل.
التطبيق من تطوير Tresor Tech، وينتمي إلى فئة السفر والخدمات المحلية، وهي فئة تبدو أوسع من وظيفته المالية المباشرة. لكنه قد يكون مفيدًا أثناء السفر أو عند مقارنة تكلفة شراء بعملة مختلفة، خصوصًا عندما أحتاج إلى الجمع بين حساب تمويل وتحويل عملة في موقف يومي واحد. وهو متاح مجانًا، مع وجود مشتريات داخل التطبيق تتراوح بين 10.99 و39.99 درهمًا لكل عنصر، لذلك من المهم التمييز بين إمكانية البدء دون دفع وبين أي قيمة إضافية قد تكون مرتبطة بالعناصر المدفوعة.
تجربتي مع الحاسبة وطريقة الاستفادة منها
أول ما يعجبني في فكرة التطبيق هو أنه يخاطب سؤالًا عمليًا جدًا: كم سأدفع تقريبًا كل شهر؟ بدل الاكتفاء بالنظر إلى سعر المنتج أو مبلغ القرض، أستطيع إدخال عناصر الحساب الأساسية ومشاهدة صورة أقرب إلى الالتزام الشهري. هذه الخطوة وحدها تساعد على اكتشاف أن السعر الإجمالي ليس دائمًا هو المؤشر الأهم؛ القسط، والفائدة، ومدة السداد هي التي تحدد ما إذا كان القرار مريحًا فعلًا.
أستخدم هذا النوع من الحاسبات عادة قبل التواصل مع الجهة الممولة. مثلًا، إذا كنت أفكر في شراء جهاز أو سيارة بالتقسيط، أبدأ بتقدير المبلغ الذي أستطيع دفعه شهريًا، ثم أختبر مددًا مختلفة بدل اختيار أطول مدة تلقائيًا. المدة الأطول قد تخفف القسط، لكنها قد تجعل التكلفة النهائية أعلى. وجود حاسبة مخصصة يجعل هذه المقارنة أسرع من إجراء العمليات يدويًا، بشرط إدخال الأرقام بالطريقة الصحيحة وفهم أن النتيجة تقديرية.
النقطة المهمة هنا أن الحاسبة لا ينبغي أن تُستخدم لإثبات أن عرضًا ماليًا مناسب أو غير مناسب بمفرده. أنا أتعامل مع الرقم الناتج كأداة فرز أولية: إذا تجاوز القسط ميزانيتي، أستبعد العرض مبكرًا؛ وإذا بدا مناسبًا، أنتقل إلى قراءة الشروط الفعلية، مثل الرسوم الإدارية والتأمين وغرامات التأخير وطريقة احتساب الفائدة. هذا الاستخدام أكثر أمانًا من اعتبار الرقم النهائي وعدًا ملزمًا.
أين يفيد تحويل العملات؟
ميزة تحويل العملات تضيف فائدة واضحة لمن يتعامل مع أسعار خارج بلده. خلال السفر، قد أحتاج إلى معرفة تكلفة حجز أو شراء بعملة أخرى، أو مقارنة قيمة قسط مع دخلي المحلي. وجود التحويل بجانب أدوات القروض يقلل الحاجة إلى فتح تطبيق ثانٍ، لكنه لا يلغي ضرورة الانتباه إلى سعر الصرف الفعلي الذي يستخدمه البنك أو مزود البطاقة، فقد يختلف عن السعر الظاهر في أي حاسبة عامة.
أفضل طريقة لاستخدام التحويل هي كخطوة تقديرية قبل الدفع، لا كمرجع نهائي للفواتير. إذا كنت أراجع تكلفة اشتراك أو عملية شراء دولية، أحول المبلغ أولًا لأفهم حجمه، ثم أترك هامشًا بسيطًا لاحتمال اختلاف السعر أو إضافة رسوم من الجهة التي تنفذ العملية. هذه عادة صغيرة، لكنها تمنعني من بناء ميزانية دقيقة ظاهريًا على رقم قد لا يطابق المبلغ الذي سيظهر في كشف الحساب.
ومن الاستخدامات الأقل وضوحًا أنني أستطيع مقارنة قسط محسوب بعملة التمويل مع دخلي أو مصروفاتي بعملة أخرى. هذا مفيد للموظف الذي يتقاضى راتبه بعملة، ويدفع التزامًا بعملة مختلفة، أو لمن يخطط للسفر أثناء فترة سداد. المقارنة لا تقدم نصيحة استثمارية، لكنها تكشف حساسية الميزانية لتغير سعر الصرف، وهي نقطة قد لا تظهر عند النظر إلى القسط وحده.
كيف أتعامل مع حساب الفائدة والقرض؟
عند إدخال بيانات القرض، لا أكتفي بتسجيل القسط المتوقع. أدوّن أيضًا المبلغ الأصلي، والمدة، ونسبة الفائدة كما وردت في العرض، ثم أقارن الناتج مع إجمالي ما سأدفعه. هذه الطريقة تكشف الفرق بين قرض يبدو مريحًا شهريًا وقرض آخر أقصر مدة لكنه أوفر على المدى الكامل. القرار الأفضل ليس دائمًا القسط الأقل، بل القسط الذي يوازن بين القدرة الشهرية والتكلفة الإجمالية.
هناك تفصيل يستحق الانتباه: بعض الجهات تعرض معدلًا سنويًا بطريقة مختلفة عن جهة أخرى، وقد تستخدم فائدة ثابتة أو متناقصة أو تضيف رسومًا منفصلة. لذلك لا أضع رقمًا من إعلان مختصر داخل الحاسبة ثم أتعامل معه كحقيقة نهائية. أتحقق أولًا من تعريف النسبة في المستند، وأسأل الجهة الممولة إن كان الرقم يمثل المعدل السنوي الفعلي أم مجرد نسبة تسويقية. الحاسبة تساعدني في الحساب، لكنها لا تفسر تلقائيًا كل صياغة تعاقدية.
إذا حصلت على نتيجة مختلفة قليلًا عن نتيجة البنك، فهذا لا يعني بالضرورة أن التطبيق مخطئ. الاختلاف قد ينتج عن التقريب، أو عن رسوم لم أدرجها، أو عن طريقة احتساب الأيام والدفعات. لهذا أعتبر الفارق إشارة إلى ضرورة المراجعة، لا سببًا لاختيار الرقم الذي يعجبني. هذه من أهم الحدود العملية لأي حاسبة أقساط، وتزداد أهميتها عندما يكون المبلغ كبيرًا أو مدة السداد طويلة.
سيناريو يومي يوضح قيمته
لنفترض أنني أريد شراء سيارة مستعملة، ولدي مبلغ أولي، بينما سأمول الباقي. قبل زيارة المعرض، أستخدم التطبيق لاختبار ثلاثة احتمالات: دفعة أولى أكبر مع مدة أقصر، دفعة أولى أقل مع مدة أطول، وخيار يقع بينهما. لا أبحث عن رقم واحد فقط؛ أراقب كيف يتغير القسط وكيف تتبدل التكلفة الكلية. بعد ذلك أضع القسط بجانب مصاريف الوقود والصيانة والتأمين، لأن السيارة لا تتوقف تكلفتها عند التمويل.
في هذا السيناريو، قيمة التطبيق ليست في أنه يختار السيارة أو جهة التمويل، بل في أنه يمنحني نقطة بداية منظمة. إذا كان القسط وحده يستهلك جزءًا كبيرًا من ميزانيتي قبل إضافة المصاريف الأخرى، أعرف أن المشكلة ليست في العثور على مدة أطول فقط. ربما أحتاج إلى خفض سعر السيارة أو زيادة الدفعة الأولى. هذه طريقة استخدام أكثر نضجًا من إدخال أرقام كثيرة لمجرد الوصول إلى قسط يبدو منخفضًا.
يمكن تطبيق الفكرة نفسها على قرض شخصي أو شراء جهاز إلكتروني. في حالة الجهاز، قد تكون مدة قصيرة أفضل لأن المنتج يفقد قيمته بسرعة، بينما في حالة أصل أغلى قد تكون المدة الأطول ضرورية للحفاظ على السيولة. التطبيق لا يعرف أولوياتي، لذلك أنا من يربط الحساب بظروفي الواقعية. هذه المرونة مفيدة، لكنها تعني أن جودة النتيجة تعتمد على جودة القرار الذي يأتي بعدها.
القيمة مقابل التكلفة
من ناحية الوصول، يبدأ التطبيق دون سعر شراء، وهذه نقطة قوية لمن يريد تجربة حاسبة قبل الالتزام بأي دفع. وجود مشتريات داخلية يعني أن المجانية لا ينبغي أن تُفهم تلقائيًا على أن كل عنصر أو وظيفة متقدمة متاح بلا مقابل. أرى أن أفضل أسلوب هو استخدام الجزء المجاني أولًا في الحسابات التي أحتاجها فعلًا، ثم تقييم ما إذا كانت العناصر المدفوعة تضيف فائدة حقيقية إلى أسلوبي.
لا أتعامل مع نطاق الأسعار داخل التطبيق كسبب للشراء وحده. القيمة المدفوعة تكون منطقية فقط إذا وفرت لي وقتًا متكررًا أو طريقة أوضح لمتابعة تمويلاتي، أما إذا كنت أحتاج إلى حساب واحد كل عدة أشهر، فقد تكون النسخة المجانية كافية. وبما أن تكلفة كل عنصر قد تختلف، أراجع شاشة الشراء نفسها قبل التأكيد وأتأكد من طبيعة العنصر الذي سأدفع مقابله بدل افتراض أنه اشتراك شامل أو دفعة لمرة واحدة.
هذه النقطة مهمة خصوصًا للمستخدم الذي يريد أداة مالية بسيطة. لا أرى فائدة من دفع مبلغ لمجرد وجود خيارات كثيرة إذا كنت لا أستخدمها. في المقابل، الشخص الذي يقارن عدة عروض باستمرار أو يتابع أكثر من التزام قد يجد أن الوقت الذي يوفره التطبيق يبرر الإنفاق. القيمة هنا عملية وليست استعراضية: ادفع فقط إذا كان الاستخدام المتكرر سيقلل أخطاءك أو يختصر خطواتك.
ما الذي يميزه عن البدائل المعتادة؟
البديل الأكثر شيوعًا هو استخدام حاسبة موجودة على موقع بنك أو شركة تمويل. هذه المواقع قد تكون أفضل عندما أريد معرفة عرض الجهة نفسها، لأن الحساب قد يرتبط بشروطها ورسومها. أما التطبيق فأراه أنسب للمقارنة الأولية بين سيناريوهات متعددة، خصوصًا عندما لا أكون قد اخترت الجهة الممولة بعد. ميزته العملية أنه يجمع القرض والفائدة والتحويل في مساحة واحدة بدل الانتقال بين صفحات مختلفة.
هناك بديل آخر هو جدول بيانات على الهاتف. الجدول يمنحني تحكمًا أكبر، ويمكنني بناء نموذج خاص يتضمن التأمين والرسوم وتغير الدخل. لكنه يحتاج إلى إعداد ومعرفة بالصيغ، وقد يكون مرهقًا لشخص يريد إجابة سريعة. الحاسبة المتخصصة أسهل في الاستخدام اليومي، بينما يظل الجدول أفضل لمن يريد تحليلًا مفصلًا أو سجلًا طويل الأمد.
أما تطبيقات الميزانية العامة، فهي غالبًا أقوى في تتبع المصروفات والدخل، لكنها ليست بالضرورة مريحة عند اختبار سيناريوهات القرض وتحويل العملة معًا. لذلك لا أعتبر هذا التطبيق بديلًا كاملًا لتطبيق إدارة مالية شخصية. أراه أداة مركزة للحساب قبل القرار، ويمكن استخدامه بجانب ميزانية أوسع بدل محاولة جعله سجلًا شاملًا لكل شيء.
نقاط الاحتكاك التي ينبغي توقعها
أكبر تحفظ لدي هو خطر الثقة الزائدة في الرقم الناتج. الحساب قد يبدو دقيقًا حتى عندما تكون المدخلات ناقصة أو غير مطابقة لطريقة الجهة الممولة. إذا نسيت رسومًا أو أدخلت نسبة فائدة بصيغة مختلفة، فسأحصل على نتيجة مرتبة لكنها مضللة. لذلك أحتفظ دائمًا بعرض التمويل الأصلي وأستخدم التطبيق للمقارنة، لا لاستبدال المستند.
كما أن وجود مشتريات داخل التطبيق قد يجعل تجربة المستخدم مختلفة عن توقع شخص يبحث عن أداة مجانية تمامًا. قبل الاعتماد عليه في عمل متكرر، أتحقق من الأدوات المتاحة دون دفع، وأقرر هل أحتاج فعلًا إلى العناصر الإضافية. هذه ليست مشكلة بحد ذاتها، لكنها تصبح مزعجة إذا كان المستخدم يريد وظيفة واحدة بسيطة ثم يواجه خيارات شراء لا يحتاج إليها.
وأضع في الحسبان أن التطبيق ليس مستشارًا ماليًا. لا يخبرني إن كان القرض مناسبًا لدخلي، ولا يقيس قدرتي على تحمل الطوارئ، ولا يقارن مخاطر الاقتراض ببدائل مثل الادخار أو الشراء النقدي. قوته في الحساب والتنظيم، لا في تقديم حكم شخصي على وضعي المالي. من يحتاج إلى تحليل ديون شامل أو تخطيط طويل الأجل سيحتاج أداة أخرى أو رأيًا متخصصًا.
لمن أوصي به، ومن الأفضل أن يتجاوزه؟
أوصي به لمن يريد حاسبة EMI سهلة للاستخدام قبل شراء أو تمويل، ولمن يقارن بين مدد مختلفة بدل قبول أول قسط يعرض عليه. يناسب أيضًا المسافر أو المتسوق الدولي الذي يحتاج إلى تحويل سريع لفهم قيمة مبلغ بعملة أخرى. المستخدم الذي لا يحب الجداول سيجد فيه بداية أبسط، خصوصًا إذا كان هدفه اختبار عدة احتمالات خلال دقائق.
قد يكون مفيدًا للطلاب أو الموظفين الذين يتعلمون قراءة عروض التمويل، بشرط ألا يتعاملوا مع النتيجة كاستشارة. إدخال مبلغ صغير، ثم تغيير المدة أو الفائدة وملاحظة الأثر، طريقة جيدة لفهم العلاقة بين هذه العناصر. كذلك يمكن لصاحب مشروع صغير استخدامه لتقدير ضغط قسط محتمل قبل شراء معدات، مع إضافة المصاريف التشغيلية يدويًا في ميزانيته العامة.
في المقابل، لا أراه الخيار الأول لمن يريد إدارة كل حساباته البنكية أو تتبع الإنفاق اليومي أو الحصول على تنبيهات مالية واسعة. ولا أنصح بالاعتماد عليه وحده عند توقيع تمويل عقاري أو التزام طويل، لأن الفروق الصغيرة في الرسوم وطريقة الفائدة قد تصبح كبيرة. في هذه الحالات، حاسبة الجهة الممولة مع مراجعة العقد تكون أكثر أهمية، وقد يكون جدول تفصيلي أفضل للمقارنة.
التوافق والانطباع العملي
التطبيق مصنف PEGI 3، ما يجعله مناسبًا من ناحية التصنيف العمري العام، لكن طبيعة الحسابات المالية تعني أن الاستخدام الجاد يخص من يفهم معنى القرض والفائدة أو يستخدمه مع شخص بالغ. وهو يعمل على أندرويد بإصدار يبدأ من 7.0، لذلك لا يحتاج إلى هاتف حديث جدًا كي أضعه ضمن خياراتي. هذه نقطة مريحة لمن يحتفظ بجهاز أقدم مخصص للسفر أو للاستخدام المالي.
الإصدار الحالي هو 2.0.8، وقد وصل التطبيق إلى أكثر من مئة ألف تثبيت، مع متوسط تقييم 5.0 من 450 تقييمًا. هذه مؤشرات مشجعة على الاهتمام به، لكنها لا تعفيني من اختبار طريقة الحساب بنفسي، لأن التقييم المرتفع لا يضمن أن كل سيناريو مالي يناسب التطبيق. كما أن عدد المراجعات الظاهر هو مراجعة واحدة، لذلك أتعامل مع الانطباع العام بحذر ولا أبني قراري عليه وحده.
تاريخ الإصدار الظاهر هو 13 مارس 2026، ولذلك أركز أكثر على تجربة الوظائف الفعلية من الاعتماد على سجل طويل من التحديثات. بالنسبة لي، أهم اختبار هو إدخال عرض أعرف تفاصيله ومقارنة الناتج مع الحساب الرسمي، ثم تجربة تحويل عملة في موقف بسيط. إذا كانت الأرقام متسقة مع فهمي للشروط، يصبح التطبيق أداة عملية؛ وإذا ظهرت فروق، أبحث عن سببها قبل استخدامه في قرار أكبر.
حكمي النهائي قبل التنزيل
أرى أن حاسبة EMI وتتبع التمويل خيار جيد لمن يريد نقطة انطلاق سريعة لحساب الأقساط والقروض والفوائد وتحويل العملات، خصوصًا مع إمكانية البدء مجانًا. قيمته الحقيقية تظهر عندما أستخدمه للمقارنة بين سيناريوهات، لا عندما أبحث عن رقم واحد يبرر قرارًا اتخذته مسبقًا. الجمع بين الحسابات التمويلية والتحويل يجعل استخدامه أكثر مرونة من حاسبة منفردة، لكنه لا يحوله إلى مدير مالي كامل.
قراري العملي هو تنزيله إذا كنت مقبلًا على شراء بالتقسيط أو تحتاج إلى تحويلات متكررة، ثم اختبار الأدوات المتاحة دون دفع قبل التفكير في أي عنصر مدفوع. أما إذا كنت تريد متابعة مصروفاتك، أو تحليل عقد معقد، أو نصيحة مالية شخصية، فسأختار أداة متخصصة أخرى وأستخدم هذا التطبيق كمساعد حساب فقط. بهذه التوقعات الواقعية، يقدم فائدة واضحة دون أن أحمّله مسؤولية أكبر من وظيفته.
أبرز المزايا
- تحسب قيمة القسط الشهري بسرعة مع دعم مبالغ ومدد مختلفة.
- تساعد على مقارنة خطط التمويل قبل اتخاذ قرار الشراء.
- واجهة بسيطة ومناسبة للمستخدمين غير المتخصصين ماليًا.
- تتيح متابعة الأقساط ومواعيد السداد في مكان واحد.
- مفيدة لتقدير القدرة الشهرية على تحمل التزامات جديدة.
القيود
- قد تختلف النتائج عن البنك بسبب الرسوم والضرائب غير المضافة.
- تحتاج إلى إدخال البيانات بدقة للحصول على تقديرات موثوقة.
- خيارات التخصيص قد تكون محدودة لبعض أنواع التمويل.
- لا تُعد بديلًا عن الاستشارة المالية أو العرض البنكي الرسمي.
- قد تصبح متابعة عدة تمويلات مربكة دون تنظيم مستمر للبيانات.
الأسئلة الشائعة
ما هي حاسبة EMI وتتبع التمويل، وما الفائدة الأساسية منها؟
حاسبة EMI وتتبع التمويل هي أداة تساعدك على تقدير قيمة القسط الشهري للقروض، مثل القروض الشخصية أو قروض السيارات أو التمويل العقاري. بعد إدخال مبلغ القرض، ونسبة الفائدة، ومدة السداد، تعرض لك التطبيق قيمة القسط التقريبية وإجمالي الفوائد والتكلفة النهائية. كما يمكن استخدامه لمتابعة الدفعات والمواعيد المتبقية بطريقة منظمة.
هل نتائج حساب القسط الشهري دقيقة ويمكن الاعتماد عليها عند طلب القرض؟
تعطي حاسبة EMI تقديراً مفيداً بناءً على البيانات التي تدخلها، لكنها لا تمثل بالضرورة العرض النهائي من البنك أو شركة التمويل. قد تختلف النتيجة بسبب الرسوم الإدارية، والتأمين، والضرائب، ونوع الفائدة، وطريقة احتسابها، إضافة إلى أي تغييرات في شروط العقد. لذلك يُفضّل استخدام النتائج للمقارنة والتخطيط، ثم مراجعة الجهة الممولة قبل اتخاذ القرار.
ما البيانات المطلوبة لاستخدام حاسبة EMI وتتبع التمويل؟
عادةً تحتاج إلى إدخال أصل القرض أو المبلغ المطلوب، ونسبة الفائدة السنوية، ومدة السداد بالأشهر أو السنوات، وربما تاريخ بداية التمويل. تسمح بعض الإصدارات أيضاً بإضافة الدفعة المقدمة، والرسوم، والدفعات الإضافية، حتى تحصل على صورة أوضح عن التكلفة. كلما كانت البيانات المدخلة أقرب إلى تفاصيل عقدك الفعلي، أصبحت النتائج والمتابعة أكثر فائدة.
هل يمكن استخدام التطبيق لمتابعة الأقساط ومواعيد السداد؟
نعم، صُمم قسم تتبع التمويل لمساعدتك على تسجيل القروض ومراقبة الأقساط المدفوعة والمتبقية، مع عرض المبلغ المستحق وتاريخ الدفعة التالية وفقاً للبيانات التي تضيفها. وقد تتوفر تنبيهات للتذكير بمواعيد السداد في بعض الأجهزة أو الإصدارات. مع ذلك، لا ينبغي اعتباره بديلاً عن إشعارات البنك الرسمية، خصوصاً عند وجود تغييرات أو تأخيرات في الحساب.
هل حاسبة EMI وتتبع التمويل آمنة، وهل تحتاج إلى اتصال بالإنترنت؟
تعتمد الخصوصية والأمان على طريقة تخزين التطبيق للبيانات والأذونات التي يطلبها، لذلك من المهم مراجعة سياسة الخصوصية قبل إدخال معلومات حساسة. يُستحسن عدم تسجيل كلمات المرور أو أرقام الحسابات البنكية أو بيانات البطاقات داخل التطبيق. غالباً يمكن إجراء الحسابات الأساسية دون اتصال بالإنترنت، بينما قد تحتاج ميزات النسخ الاحتياطي أو المزامنة أو الإعلانات إلى اتصال بالشبكة.


